Marktbericht
DACH Hotel & Chains Report 2026
October 2026
Die Markenhotellerie in Deutschland, Österreich und der Schweiz hat einen neuen Höchststand erreicht: Mit 4.287 Kettenhotels und insgesamt 552.132 Zimmern entfallen inzwischen 39 % des gesamten Zimmerangebots in der DACH-Region auf Markenhotels. Der DACH Hotel & Chains Report 2026 analysiert die führenden Hotelgruppen und -marken, gibt einen umfassenden Überblick über die aktuelle Entwicklungspipeline und zeigt auf, welche Faktoren Hotelinvestitionen und die Performance der Branche in Deutschland, Österreich und der Schweiz maßgeblich beeinflussen. Stand 30. Juni 2026.
Executive summary
- Markenhotellerie auf Rekordniveau Die DACH-Region zählt 4.287 Kettenhotels mit insgesamt 552.132 Zimmern – das sind 5 % mehr Zimmer als noch vor einem Jahr. Der Anteil der Kettenhotellerie am gesamten Zimmerangebot stieg von 36,6 % auf 39,3 %. Gleichzeitig erhöhte sich die Zahl der Hotelmarken von 373 auf 405.
- Deutschland bleibt Spitzenreiter, Österreich verzeichnet das stärkste Wachstum. Der Anteil der Markenhotellerie am gesamten Zimmerangebot liegt in Deutschland bei 45,5 %, in der Schweiz bei 35,6 % und in Österreich bei 20,7 %. Österreich verzeichnete das stärkste Wachstum: Die Zahl der Zimmer in Kettenhotels stieg um 12 % auf insgesamt 60.851.
- Accor bleibt die Nummer eins. Accor betreibt in der DACH-Region knapp 60.000 Zimmer und liegt damit vor IHG Hotels & Resorts mit 38.369 Zimmern und Marriott International mit 37.019 Zimmern. B&B HOTELS ist mit 27.705 Zimmern die größte Hotelmarke in der DACH-Region.
- Wachstum im Budget- und Midscale-Segment Vor allem Konzepte vom Economy- bis zum Upper-Midscale-Segment treiben das Wachstum voran. Das Upper-Midscale-Segment ist mit 156.107 Zimmern das größte Segment der Markenhotellerie. Gleichzeitig gewinnen Serviced-Apartment-Anbieter wie limehome, SMARTments und numa zunehmend an Bedeutung.
- Die Entwicklungspipeline wird kleiner. Die Zahl der im Bau befindlichen Hotelzimmer ist von rund 30.000 auf etwa 29.000 zurückgegangen. Die Baukosten sind innerhalb von zwölf Monaten um rund 5 % gestiegen, während die Zinsen für Baufinanzierungen derzeit zwischen 3,6 % und 4,2 % liegen. Berlin, Hamburg und Wien führen die Entwicklungspipeline an.
- Die Investitionstätigkeit nimmt wieder Fahrt auf. Das Transaktionsvolumen im Hotelimmobilienmarkt erreichte 2025 in Deutschland 1,84 Mrd. Euro (+40 %), in Österreich rund 480 Mio. Euro (+43 %) und in der Schweiz mit etwa 428 Mio. Euro einen neuen Rekordwert.
- Wirtschaftlicher Druck auf Hotelbetreiber verändert den Markt. Die Auflösung von Revo Hospitality sowie die Insolvenzen von Lindner Hotels und ACHAT Hotels eröffnen neue Chancen für Hotelkonversionen und den Markteintritt neuer Marken. Bei Projekten mit White-Label-Betreibern erwarten Finanzierungspartner inzwischen eine Eigenkapitalquote von mindestens 30 % – mit zunehmender Tendenz in Richtung 40 %.
- Der Erfolg außerhalb der A-Städte hängt maßgeblich von der jeweiligen Nachfragestruktur ab. In B-, C- und D-Lagen erzielen Hotels insbesondere dann eine starke Performance, wenn ausreichende Tagungs- und Veranstaltungskapazitäten, eine Online-Bewertung von über 8,0 sowie mindestens zwei voneinander unabhängige Nachfragequellen zusammenkommen.
Laden Sie den Bericht herunter
Bericht herunterladen
1. Der DACH Hotel markt in 2026
Vier von zehn Hotelzimmern in der DACH-Region gehören inzwischen zu einer Kette. Zum 30. Juni 2026 sind in Deutschland, Österreich und der Schweiz 4.287 Kettenhotels mit 552.132 Zimmern in Betrieb, so viele wie nie zuvor. Die Kettenpenetration nach Zimmern stieg innerhalb eines Jahres von 36,6 % auf 39,3 %.
Der Gesamtmarkt entwickelt sich in die entgegengesetzte Richtung. Das Gesamtangebot schrumpfte leicht auf 43.658 Hotels und 1.406.087 Zimmer, ein durchschnittliches Hotel hat weiterhin nur 32 Zimmer. Individualhotels stellen nach wie vor den Großteil des Angebots, vor allem in Sekundärstädten und Ferienregionen. In den Großstädten entfallen jedoch bereits 50 bis 60 % der Zimmerkapazität auf Ketten.
Die Nachfrage bildet eine solide Basis. Die Übernachtungen in der DACH-Region stiegen 2025 um 0,8 % und erreichten in allen drei Ländern einen Rekord. Das wirtschaftliche Umfeld ist gemischt: Deutschland kehrte mit 0,2 % zu leichtem Wachstum zurück, Österreich mit 0,6 %, während die Schweiz ihre Nachbarländer erneut übertraf.
Auf Deutschland entfallen 80 % der Kettenzimmer der Region, auf Österreich 11 % und auf die Schweiz 9 %. Allein Berlin, München, Wien, Frankfurt am Main und Hamburg kommen zusammen auf rund 178.000 Markenzimmer, fast ein Drittel des DACH-Gesamtbestands.
Pipeline: weniger Zimmer im Bau
Die DACH-Pipeline schrumpft. Die Zahl der Zimmer im Bau sank innerhalb eines Jahres von rund 30.000 auf etwa 29.000. Nach einer Beruhigung in den Jahren 2024 und 2025 zogen die Baupreise 2026 wieder an und stiegen binnen zwölf Monaten um rund 5 %. Die Bauzinsen erhöhten sich zwischen August 2025 und August 2026 um 0,3 bis 0,5 Prozentpunkte und liegen nun bei 3,6 bis 4,2 %.
Berlin führt die Pipeline mit 32 Hotels und 3.218 Zimmern an, gefolgt von Hamburg mit 40 Hotels und 2.959 Zimmern sowie Wien mit 17 Hotels. Leipzig ist aus den DACH-Top-10 gefallen, Köln ist wie schon 2025 nicht vertreten. Bochum ist mit drei Hotels wieder im Ranking.
3. Transaktionen und institutionelle Investoren
Der Hotelinvestmentmarkt in der DACH-Region hat sich seit 2024 deutlich erholt. In Deutschland erreichte das Transaktionsvolumen 2025 rund 1,84 Mrd. €, 40 % mehr als 2024 und erstmals seit 2022 wieder über dem Fünfjahresdurchschnitt. Die Zahl der Deals stieg um rund 39 % auf 64. Vermögende Privatpersonen und Family Offices stellten 29 % des Volumens, institutionelle Investoren rund 27 %.
Das zweite prägende Thema waren Betreiberkrisen. Die Aufspaltung von Revo Hospitality, deren mehr als 150 Hotels an andere Betreiber übergehen, sowie die Insolvenzen von Lindner Hotels und ACHAT Hotels haben internationalen Marken ein ungewöhnlich großes Zeitfenster für Markteintritt und Wachstum geöffnet. Sunday Hotels und B&B HOTELS übernahmen die Pacht- und Managementverträge von 24 bzw. neun ehemaligen Revo-Hotels. Hotelketten wuchsen daher vor allem durch Rebranding und Konversion statt durch Neubauten.
Finanzierungen sind wieder leichter verfügbar, aber selektiver. Senior Debt wird typischerweise mit einem Loan-to-Value von 55 bis 65 % angeboten. Bei Projekten mit White-Label-Betreiber erwarten Finanzierer inzwischen mindestens 30 % Eigenkapital, tendenziell 40 %. Im ersten Halbjahr 2026 erreichte das deutsche Transaktionsvolumen rund 741 Mio. €, 18 % weniger als im außergewöhnlich starken ersten Halbjahr 2025; ein Jahresvolumen von rund 2 Mrd. € gilt als realistisch.
In Österreich stieg das Transaktionsvolumen 2025 um 43 % auf rund 480 Mio. €, davon entfielen etwa vier Fünftel auf Wien. Internationale Käufer, vor allem aus Deutschland und der Schweiz, stellten rund 77 % des Volumens. In der Schweiz erreichten die Hoteltransaktionen einen Rekordwert von etwa 428 Mio. €, angeführt von Trophy Assets wie The Alpina Gstaad; institutionelles Kapital kehrt zurück, wie der Erwerb des Zurich Marriott Hotel zeigt.
4. DACH-Rankings: Wer den Markt anführt
Accor bleibt mit 414 Hotels und 59.505 Zimmern in der DACH-Region unangefochtener Marktführer. Es folgen IHG Hotels & Resorts mit 38.369 Zimmern und Marriott International mit 37.019 Zimmern, das um 10 % wuchs. Die größten Hotelgruppen mit Sitz in der DACH-Region sind Motel One, H-Hotels und Dorint (DHI Dorint Hospitality & Innovation).
Bei den Marken führt B&B HOTELS mit 265 Hotels und 27.705 Zimmern, gefolgt von Motel One (21.003 Zimmer) und Trademark Collection by Wyndham (15.029 Zimmer). Premier Inn wächst unter den Top 10 am stärksten, mit einem Zimmerplus von 17 %.
Das Wachstum konzentriert sich auf die Segmente Economy bis Upper Midscale, getragen von Limited-Service-Konzepten wie B&B HOTELS, ibis und Premier Inn. Der Großteil des Angebots liegt weiterhin in den Segmenten Midscale bis Upscale. Etablierte Marken wie Motel One, Mercure, Best Western und ibis konkurrieren zunehmend mit Serviced-Apartment-Anbietern wie limehome, SMARTments und numa.
5. Deutschland: 45 % der Hotelzimmer gehören zu Marken
Deutschland ist mit 3.216 Kettenhotels und 440.231 Zimmern der mit Abstand größte Kettenmarkt der Region. Die Kettenpenetration nach Zimmern stieg von 43,1 % auf 45,5 %. Rund 59 % der Kettenzimmer entfallen auf internationale Marken, und der Markt wird von Midscale-, Upper-Midscale- und Upscale-Hotels geprägt.
Die Nachfrage bleibt stabil, aber preissensibel. Deutschland verzeichnete 2025 497,5 Mio. Übernachtungen (+0,3 %), getragen von inländischen Gästen (+0,7 %), während die Übernachtungen ausländischer Gäste nach dem Effekt der UEFA EURO 2024 um 1,8 % zurückgingen. In den ersten fünf Monaten 2026 stiegen die Übernachtungen um 1,3 %. Gleichzeitig sanken die realen Umsätze der Hotellerie 2025 um 2,0 %, während die nominalen Umsätze um 0,8 % zulegten. Mit 30,3 Insolvenzen je 10.000 Unternehmen im ersten Quartal 2026 wies das Gastgewerbe die zweithöchste Quote aller Branchen auf.
Accor bleibt mit 43.254 Zimmern die größte Hotelgruppe, gefolgt von IHG Hotels & Resorts und Marriott International. Am stärksten wuchs Whitbread (Premier Inn) mit einem Zimmerplus von 19 %. Motel One stieg auf Platz sechs auf, BWH Hotels fiel auf Platz sieben zurück, die Fattal Hotels Group zog in die Top 10 ein und die Radisson Hotel Group schied aus.
Die sieben größten Städte zählen mehr als 1.050 Kettenhotels mit rund 189.700 Zimmern, angeführt von Berlin (49.207 Zimmer), München (38.862) und Frankfurt am Main (29.801). Mehr als 56 % der Zimmer in der Pipeline liegen jedoch außerhalb dieser Städte, da Ketten verstärkt in Sekundär- und Tertiärmärkte expandieren. Größter institutioneller Eigentümer ist Union Investment mit 46 Hotels und 11.571 Zimmern.
Market Insight: Die Industrialisierung der Hotellerie.
Zwischen 2000 und 2024 wuchs der Umsatz der deutschen Hotellerie von rund 15 Mrd. € auf rund 35 Mrd. €, die Übernachtungen stiegen von rund 200 Mio. auf rund 300 Mio. Von 2014 bis 2024 sank die Zahl der Hotels von etwa 20.000 auf 19.000, während die durchschnittliche Größe von 39 auf 46 Zimmer zunahm. Der Anteil des Economy-Segments am Hotelinvestmentvolumen wuchs von rund 5 % Mitte der 2010er-Jahre auf rund 11 % im Jahr 2025.
„Die Markenarchitektur dient zunehmend operativen und vertrieblichen Zwecken statt der direkten Differenzierung beim Gast.“ – Prof. Dr. Christian Buer, Managing Partner, Horwath HTL Deutschland
6. Österreich: Kettenzimmer binnen eines Jahres um 12 % gestiegen
Österreich ist der am schnellsten wachsende Kettenmarkt der Region. Die Zahl der Kettenhotels stieg um fast 11 % auf 535, die der Kettenzimmer um 12 % auf 60.851. Mit 20,7 % Markenanteil an den Zimmern bleibt die Penetration dennoch die niedrigste in der DACH-Region, da Individual- und Familienhotels 79,3 % der rund 294.000 Zimmer halten.
Internationale Ketten konzentrieren sich auf Wien, wo das Gesamtangebot inzwischen rund 450 Hotels und 42.500 Zimmer umfasst, etwa 8.000 Zimmer mehr als vor der Pandemie. Wien führt mit 17 Hotels auch die Pipeline an. Größte Hotelgruppe ist Accor mit 39 Hotels und 5.670 Zimmern, gefolgt von Marriott und Hilton. JUFA Hotels führt mit 48 Hotels und 2.605 Zimmern die heimischen Ketten und das Markenranking an.
Das Markenwachstum wird inzwischen von Distressed Assets und Drittbetreibern getragen statt von neuen Franchisepartnerschaften. Das Andaz Vienna am Belvedere wurde aus der Signa-Insolvenz für 92 Mio. € verkauft und im April 2026 unter der MHP Hotel AG als Hyatt Regency Vienna wiedereröffnet. Mandarin Oriental trat im Dezember 2025 in den österreichischen Markt ein, während die Insolvenz von Revo Hospitality elf österreichische Hotels in die Restrukturierung brachte.
Market Insight: Rekordnachfrage, Druck auf die Margen.
Österreich erreichte 2025 mit 157,29 Mio. Übernachtungen einen Rekord, Wien überschritt erstmals die Marke von 20 Mio. Von Januar bis Juli 2026 stiegen die Übernachtungen um weitere 1,8 %, in Wien um 5 % und in Oberösterreich um 9,3 %. Die Profitabilität steht unter Druck: Die Personalkosten liegen bei über 36 % der Betriebserlöse, und die inflationsbereinigten Tagesausgaben je Gast erreichen rund 85 % des Vorkrisenniveaus. Der Markt verschiebt sich in Richtung Qualitätstourismus, alpine Wellness, Premium-Chalets und effiziente Stadthotels.
– Brigitte T. Gruber, Managing Partner, Horwath HTL Österreich
7. Schweiz: mehr als ein Drittel der Zimmer gehört zu Marken
Die Schweiz zählt 536 Kettenhotels mit 51.050 Zimmern, 3 % mehr als vor einem Jahr. Die Kettenpenetration nach Zimmern stieg von 34,2 % auf 35,6 %. Heimische und internationale Ketten betreiben jeweils 268 Hotels, internationale Marken halten jedoch rund zwei Drittel der Kettenzimmer.
Die Nachfrage erreichte neue Rekorde. Die Schweizer Hotellerie verzeichnete 2025 43,93 Mio. Übernachtungen (+2,6 %), wobei ausländische Gäste um 3,7 % und inländische Gäste um 1,4 % zulegten. Die Wintersaison 2025/26 brachte mit 18,75 Mio. Übernachtungen einen weiteren Rekord. Das SECO erwartet für 2026 ein BIP-Wachstum von 0,9 %, gedämpft durch höhere Energiepreise und geopolitische Spannungen.
Accor führt mit 10.581 Zimmern vor Marriott International, das seine Zimmerzahl um 21 % steigerte. Die größten heimischen Gruppen sind Michel Reybier Hospitality, die Davos Klosters Bergbahnen und Hotels by Fassbind. Genf (7.931 Zimmer) und Zürich (7.640) sind die größten Kettendestinationen, Genf führt mit 1.346 Zimmern auch die Pipeline an. Größter institutioneller Eigentümer ist UBS Asset Management mit 3.066 Zimmern.
8. Market Insight: Was macht B-, C- und D-Standorte erfolgreich?
Der Hotelerfolg abseits der A-Städte hängt von der Struktur der lokalen Nachfrage ab, nicht von der Standortklasse selbst. Steigende Grundstücks- und Baukosten sowie die Sättigung der Großstädte verlagern die Projektentwicklung zunehmend an B-, C- und D-Standorte. Eine Studie von Horwath HTL in Zusammenarbeit mit der Hochschule Heilbronn zeigt anhand der Fallbeispiele Dresden, Kiel und Villingen-Schwenningen, was diese Märkte funktionieren lässt.
B-Standorte stützen sich auf mehrere Nachfragesäulen wie Geschäftsreisen, MICE und Städtetourismus. C-Standorte haben eine schmalere, regionale Basis. D-Standorte hängen typischerweise von einem einzigen Treiber ab, etwa einem Industriecluster, einem Krankenhaus oder einer Freizeitattraktion, was Chancen und Risiken gleichermaßen bündelt. Kein Segment ist überall überlegen, das Midscale-Segment erweist sich jedoch als am anpassungsfähigsten.
Die Performance beruht auf drei Bedingungen, die nur gemeinsam wirken:
- Tagungs- und Konferenzkapazität, bewertet über den TRevPAR statt den RevPAR, da die Nebenumsätze den entscheidenden Beitrag leisten.
- Ein Online-Reputationswert über 8,0 als Eintrittsschwelle für einen wettbewerbsfähigen Vertrieb.
- Die Nähe zu mindestens zwei unabhängigen Nachfragetreibern, damit die Schwächung einer Quelle nicht die Gesamtperformance trifft.
Sind nur eine oder zwei Bedingungen erfüllt, verschwindet der Performancevorteil weitgehend. Die Markenstrategie folgt derselben Logik: An B-Standorten kann ein professionelles Individualmanagement die Vertriebsstärke einer Marke teilweise ausgleichen, an C- und vor allem D-Standorten ist der markengetriebene Vertrieb kaum zu ersetzen.
Für Investoren bedeutet das, das gesamte Umsatzpotenzial und die Tagungsfähigkeit zu bewerten statt allein den Logisumsatz. Betreiber sollten Konzept und Segmentierung auf die lokalen Nachfragetreiber ausrichten, und Projektentwickler sollten Standorte priorisieren, die von mehreren unabhängigen Nachfragequellen profitieren.
Horwath HTL DACH Beraterteam
Das Horwath HTL DACH-Beratungsteam bietet strategische Hotelberatung, Machbarkeitsstudien, Transaktionsberatung, Betreiberauswahl sowie Marktbewertungen in ganz Deutschland, Österreich und der Schweiz an. Als Hauptverfasser des jährlichen „DACH Hotel & Chains Report“ hat sich die Beratungsgruppe auf die Beobachtung von Entwicklungen im Hotelbau, der Leistung von White-Label-Betreibern sowie der Marktdurchdringung von Hotelketten im deutschsprachigen Europa spezialisiert.
Kernkompetenzen in der Beratung
- Machbarkeits- und Best-Use-Studien für Hotels: Unabhängige Analysen der Marktnachfrage, Finanzprognosen und Bewertungen der Standorteignung für Einzelobjekte und Portfolioentwicklungen an Standorten der Kategorien A, B, C und D.
- Transaktionsberatung und Wertermittlung: Due-Diligence-Prüfungen im gewerblichen Bereich, Wertermittlung von Immobilienvermögen, Unterstützung bei der Strukturierung des Beleihungsauslaufs sowie Beratung bei institutionellen Akquisitionen.
- Auswahl von Betreibern und Hotelmarken: Verhandlungen über Managementverträge, Gestaltung von Pachtverträgen sowie Suche nach Betreibern für Franchise-, Direkt- und White-Label-Hotelmarken.
- Strategische Restrukturierung von Vermögenswerten: Sanierungsberatung, Management des Betreiberwechsels und Neupositionierungsstrategien für notleidende Hotelobjekte.
Geografische Abdeckung der Beratungsleistungen
Unsere DACH-Beratung für die Hotellerie haben ihren Sitz in Frankfurt und Wien und decken sowohl die wichtigsten Ballungsräume (Berlin, München, Hamburg, Wien, Zürich, Genf) als auch Sekundär-, Tertiär- und Urlaubsdestinationen in ganz Deutschland, Österreich und der Schweiz ab.
Autoren des „DACH Hotel & Chains Report 2026“
Der „DACH Hotel & Chains Report 2026“ wurde von erfahrenen Beratern aus dem Gastgewerbe bei Horwath HTL Deutschland und Horwath HTL Österreich recherchiert und verfasst:
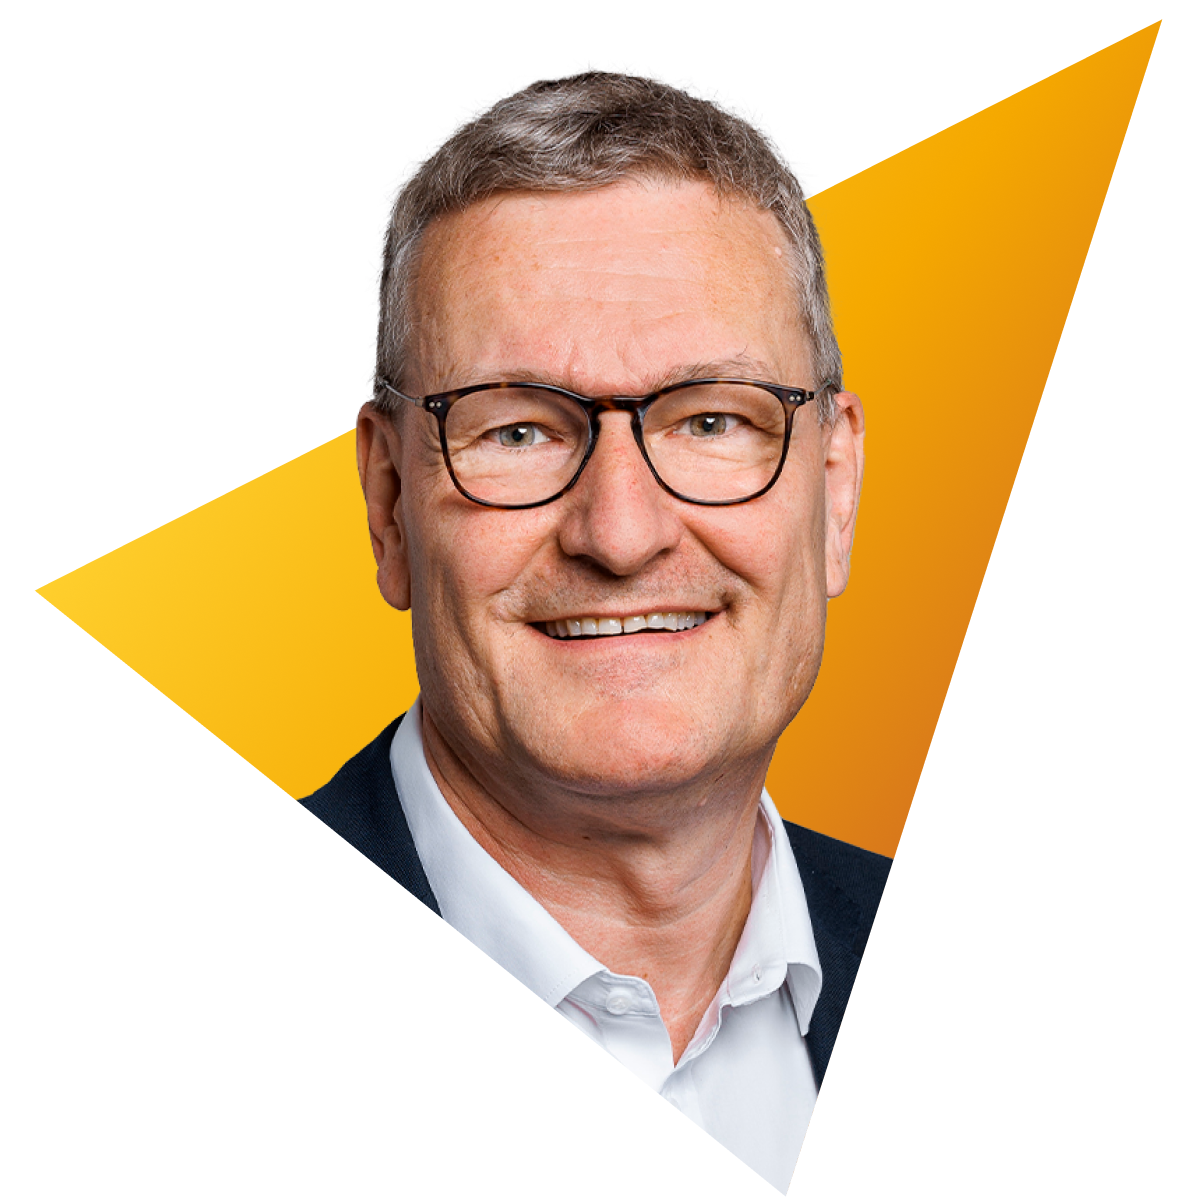
Prof. Dr. Christian BuerRolle: Managing Partner, Horwath HTL Germany Prof. Dr. Christian Buer ist der Managing Partner von Horwath HTL Germany. Mit über drei Jahrzehnten Führungserfahrung in den Bereichen Hotelentwicklung, Asset Management und akademischer Forschung berät er institutionelle Anleger, Kreditgeber und Family Offices u. A. bei komplexen Hoteltransaktionen, der Gestaltung von Betreiberverträgen und der Portfoliostrategie. Darüber hinaus leitet er Forschungsprojekte zur Industrialisierung der Hospitality-Branche sowie zu strukturellen Veränderungen der Markenarchitektur in den europäischen Hotelmärkten. Kontakt Prof. Dr. Christian Buer: |
 |
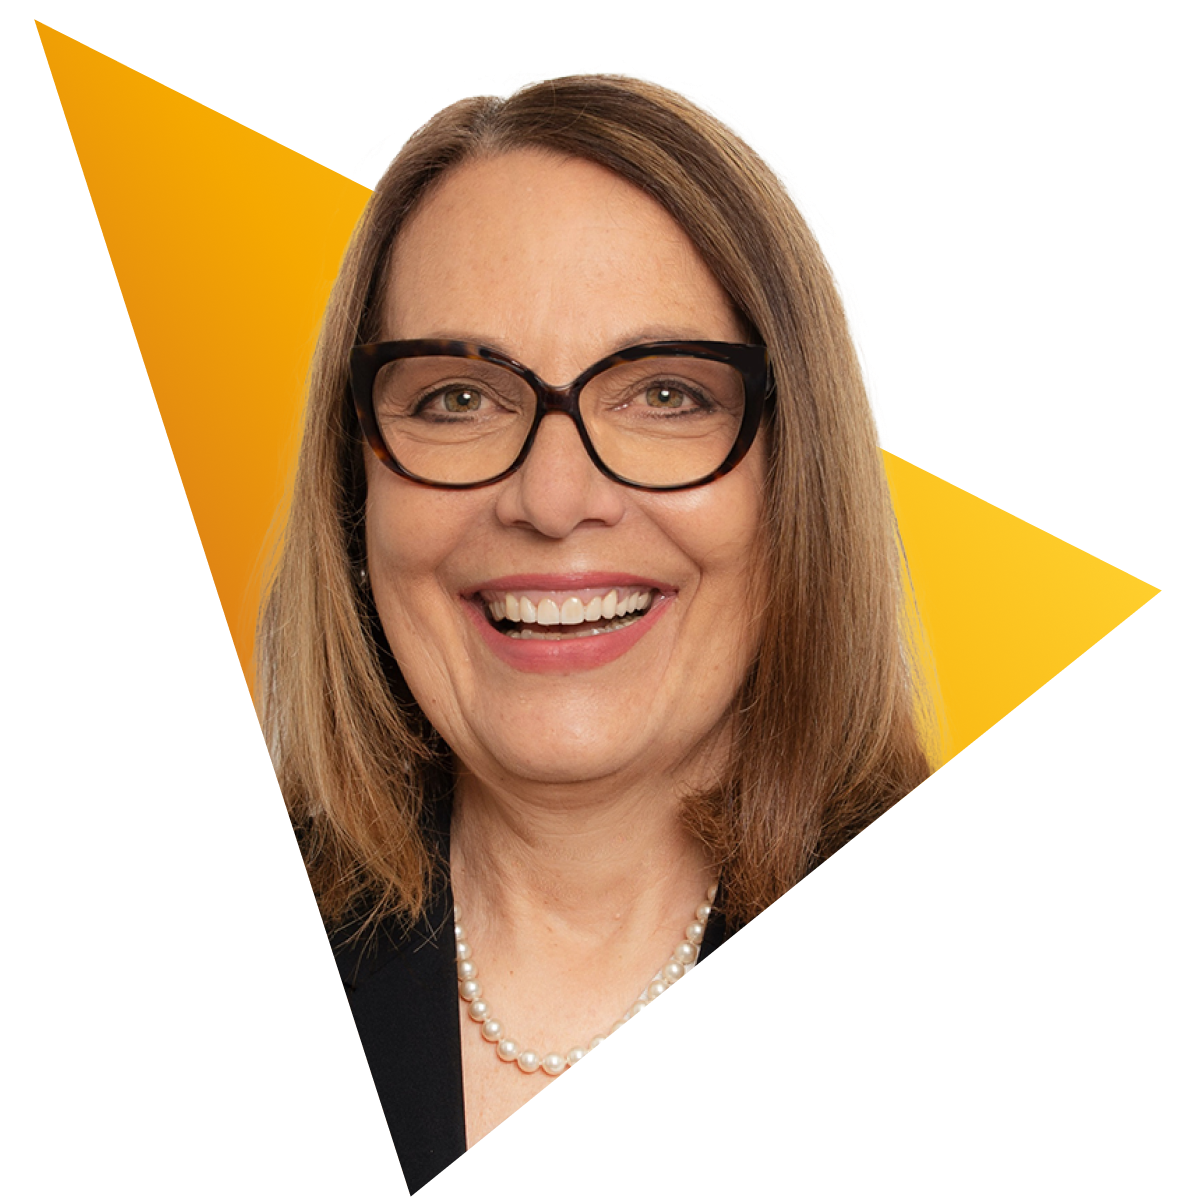
Brigitte T. Gruber, MBARolle: Managing Partner, Horwath HTL Austria Brigitte T. Gruber ist die Managing Partnerin von Horwath HTL Austria in Wien. Sie gilt als Expertin für Hotelimmobilien in Österreich und Mittel- und Osteuropa (CEE), sowie für die Performance von Freizeit- und Ferienresorts und die Verhandlung von Betreiberverträgen. Ihre Beratungsschwerpunkte liegen in der Entwicklung alpiner Luxus- und Wellnessprojekte, der Performance-Optimierung von Stadthotels in Wien sowie in der Restrukturierung und Neupositionierung wirtschaftlich herausgeforderter Hotelimmobilien in ganz Österreich. Kontakt Brigitte T. Gruber: |
 |
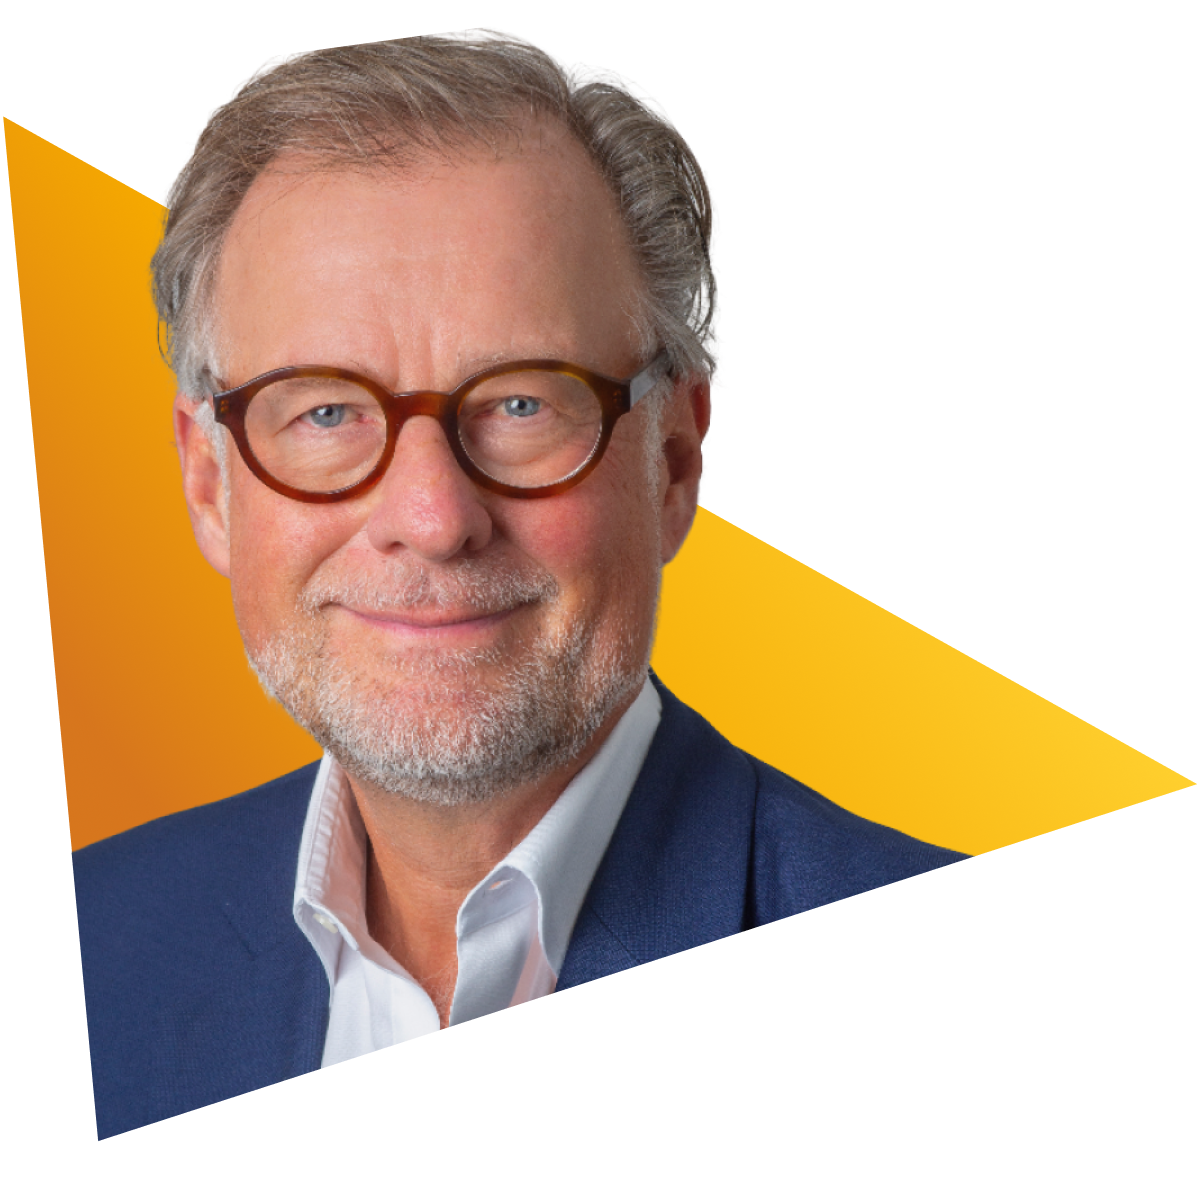
Andrea JörgerRolle: Managing Partner, Horwath HTL Switzerland Beratungsschwerpunkte: Andrea verfügt über 35 Jahre Erfahrung in der Hotel- und Immobilienbranche und bringt umfassende Expertise in den Bereichen Hotelbetrieb, Projektentwicklung, Asset Management und Immobilientransaktionen mit. Er berät Investoren, Projektentwickler und Betreiber bei Hotel- und Mixed-Use-Projekten und verfügt über besondere Expertise im Projektmanagement, bei der Auswahl geeigneter Betreiber sowie in der Verhandlung von Betreiberverträgen. Als Gesamtprojektleiter von The Circle, dem rund 1 Milliarde CHF umfassenden Großprojekt am Flughafen Zürich, verantwortete er wesentliche Phasen der Projektentwicklung sowie die Auswahl des Hotelbetreibers und die Verhandlung der entsprechenden Verträge mit Hyatt. Er verfügt über einen Masterabschluss in Global Hospitality Business der EHL Hospitality Business School. Kontakt Andrea Jörger: |
 |
Häufig gestellte Fragen
Wie viele Kettenhotels gibt es 2026 in der DACH-Region?
Stand 30. Juni 2026 gibt es in Deutschland, Österreich und der Schweiz insgesamt 4.287 Kettenhotels mit 552.132 Zimmern. Das entspricht gegenüber 2025 einem Anstieg von 6 % bei der Anzahl der Hotels und von 5 % bei der Anzahl der Zimmer.
Wie hoch ist der Anteil der Kettenhotellerie in Deutschland, Österreich und der Schweiz?
Gemessen an der Zimmeranzahl liegt der Anteil der Markenhotellerie in Deutschland bei 45,5 %, in der Schweiz bei 35,6 % und in Österreich bei 20,7 %. In der gesamten DACH-Region ist der Anteil der Markenhotellerie innerhalb eines Jahres von 36,6 % auf 39,3 %gestiegen.
Welche ist die größte Hotelgruppe in der DACH-Region?
Accor ist die größte Hotelgruppe in der DACH-Region und verfügt über 414 Hotels mit insgesamt 59.505 Zimmern. Dahinter folgen IHG Hotels & Resorts mit 38.369 Zimmern und Marriott International mit 37.019 Zimmern.
Welche ist die größte Hotelmarke in der DACH-Region?
B&B HOTELS ist die größte Hotelmarke in der DACH-Region und verfügt über 265 Hotels mit insgesamt 27.705 Zimmern. Dahinter folgen Motel One mit 21.003 Zimmern und die Trademark Collection by Wyndham mit 15.029 Zimmern.
Welche Städte verfügen über die größte Hotel-Pipeline?
Berlin führt die Hotel-Pipeline in der DACH-Region an – mit 32 geplanten Hotels und 3.218 Zimmern. Dahinter folgen Hamburg mit 40 Hotels und 2.959 Zimmern sowie Wien mit 17 geplanten Hotels. In der Schweiz führt Genf die Hotel-Pipeline mit 1.346 geplanten Zimmern an.